Giao dịch High/Low từ bao nhiêu thì phải khai thuế? Cách tính thuế và lưu ý về thuế cư trú
Bài viết giải thích giao dịch High/Low từ bao nhiêu thì phải khai thuế và cách tính thuế, gồm tiêu chí cho từng nhóm người, thuế suất và khấu trừ cơ bản năm 2026, thuế cư trú, chi phí và cách lập tờ khai.
Thử demo miễn phí ngay
Trải nghiệm môi trường giao dịch thực tế mà không cần dùng tiền thật
Nếu có lợi nhuận từ giao dịch High/Low, về nguyên tắc bạn khai báo khoản đó là thu nhập khác khi khai thuế.
Với nhân viên công ty, thông thường bạn phải khai thuế khi thu nhập ngoài lương và thu nhập hưu trí, bao gồm cả giao dịch High/Low, vượt 200.000 yên mỗi năm.
Bài viết này lần lượt giải thích mức thu nhập phải khai thuế, thuế suất, cách tính lợi nhuận và cách lập tờ khai.
Lưu ý rằng các mức khấu trừ được giới thiệu trong bài lấy chuẩn là trường hợp khai thuế vào năm 2027 cho thu nhập của năm tính thuế 2026.
Ngay cả khi không cần khai thuế thu nhập, bạn vẫn có thể phải khai báo thuế cư trú. Hai khoản này được xử lý riêng biệt với khai thuế thu nhập nên hãy chú ý.
Ngoài ra, đối tượng chịu thuế là lãi lỗ của các giao dịch đã xác định kết quả. Dù bạn chưa rút lợi nhuận khỏi tài khoản, lợi nhuận đã xác định vẫn được tính là thu nhập của năm đó.
Lưu ý rằng từ năm tính thuế 2026, các điều kiện về thu nhập đối với khấu trừ cơ bản, khấu trừ người phụ thuộc và khấu trừ vợ/chồng đã thay đổi. Khi khai thuế, hãy kiểm tra theo tiêu chuẩn của năm tính thuế 2026.
Khai báo lợi nhuận từ giao dịch High/Low là thu nhập khác
Lợi nhuận cần khai báo được tính bằng cách lấy tiền chi trả nhận được trong một năm, trừ đi số tiền đã dùng cho các giao dịch của năm đó và chi phí cần thiết.
Về cơ bản, lợi nhuận từ giao dịch High/Low qua sàn nước ngoài thuộc diện thuế tổng hợp, trong đó thuế được tính bằng cách cộng gộp với thu nhập như lương.
Mặt khác, các giao dịch với sàn đã đăng ký tại Nhật Bản có thể thuộc diện thuế tính riêng khi khai báo.
Thu nhập từ bao nhiêu thì phải khai thuế?
Mức thu nhập phải khai thuế khác nhau tùy bạn là nhân viên công ty, sinh viên hay nội trợ, hoặc chủ kinh doanh cá nhân.
Tiêu chí ở đây không phải là số tiền đã nhận, mà là "thu nhập" sau khi trừ chi phí cần thiết.

Trường hợp là nhân viên công ty
Tiêu chí là tổng thu nhập ngoài lương có vượt 200.000 yên mỗi năm hay không.
Tuy nhiên, tiêu chí 200.000 yên này chỉ áp dụng nguyên trạng cho người đáp ứng một số điều kiện nhất định, chẳng hạn nhận lương từ một nơi và đã hoàn tất điều chỉnh cuối năm.
Cách xử lý sẽ khác nếu bạn nhận lương từ hai nơi trở lên, hoặc thu nhập từ lương vượt 20.000.000 yên mỗi năm.
Ngoài ra, nếu bạn khai thuế vì lý do khác như khấu trừ chi phí y tế hoặc năm đầu tiên của khấu trừ vay mua nhà, thì thu nhập từ giao dịch High/Low dù từ 200.000 yên trở xuống cũng phải đưa vào tờ khai.
Trường hợp không có lương, như sinh viên hoặc nội trợ
Tiêu chí "200.000 yên" dành cho nhân viên công ty không áp dụng với người không nhận lương.
Bạn xét bằng cách lấy thu nhập, bao gồm cả giao dịch High/Low, trừ đi các khoản khấu trừ thu nhập như khấu trừ cơ bản, rồi xem có phát sinh thuế hay không.
Với năm tính thuế 2026, khấu trừ cơ bản là 1.040.000 yên khi tổng thu nhập từ 4.890.000 yên trở xuống. Nếu không có thu nhập hay khoản khấu trừ nào khác, việc thu nhập từ giao dịch High/Low có vượt mức này hay không là một tiêu chí tham khảo.
Nếu bạn có lương từ công việc làm thêm hoặc tương tự, hãy xem xét cùng lúc thu nhập từ lương và thu nhập từ giao dịch High/Low.
Trường hợp là chủ kinh doanh cá nhân hoặc freelancer
Nếu bạn là chủ kinh doanh cá nhân hoặc freelancer và năm nào cũng khai thuế, hãy đưa cả thu nhập từ giao dịch High/Low vào tờ khai.
Quy định dành cho nhân viên công ty rằng "thu nhập ngoài lương từ 200.000 yên trở xuống thì không cần khai thuế" không thể áp dụng nguyên trạng.
Ngoài ra, vì lãi lỗ từ giao dịch High/Low về nguyên tắc được xử lý là thu nhập khác, bạn không thể trừ khoản lỗ từ giao dịch vào lợi nhuận thu nhập kinh doanh.
Lợi nhuận từ giao dịch High/Low cũng ảnh hưởng đến tư cách người phụ thuộc
Nếu bạn là người phụ thuộc của người thân trong gia đình, cần lưu ý đến số thu nhập khi có lợi nhuận từ giao dịch High/Low.
Khi xét khấu trừ người phụ thuộc, khấu trừ vợ/chồng và các khoản tương tự, thu nhập khác từ giao dịch High/Low được tính vào tổng thu nhập.
Vì vậy, nếu thu nhập hằng năm vượt một mức nhất định do lợi nhuận từ giao dịch High/Low, bạn có thể không còn thuộc đối tượng khấu trừ người phụ thuộc hoặc khấu trừ vợ/chồng.
Điều kiện tổng thu nhập được xét bao gồm cả lợi nhuận từ giao dịch High/Low (năm tính thuế 2026)
Tên khoản khấu trừ | Tổng thu nhập đủ điều kiện |
|---|---|
Khấu trừ người phụ thuộc | 620.000 yên trở xuống |
Khấu trừ vợ/chồng | 620.000 yên trở xuống |
Khấu trừ đặc biệt cho vợ/chồng | Trên 620.000 yên và từ 1.330.000 yên trở xuống |
Khấu trừ đặc biệt cho người thân được chỉ định | Trên 620.000 yên và từ 1.230.000 yên trở xuống |
Từ năm tính thuế 2026, điều kiện thu nhập dùng để xét khấu trừ người phụ thuộc và các khoản tương tự đã đổi thành 620.000 yên trở xuống.
Nếu chỉ có thu nhập từ lương, cộng thêm mức khấu trừ thu nhập từ lương tối thiểu là 740.000 yên thì thu nhập năm 1.360.000 yên là một tiêu chí tham khảo.
Ví dụ, nếu thu nhập hằng năm của sinh viên đạt 700.000 yên thì vượt 620.000 yên, nên có thể không còn thuộc đối tượng khấu trừ người phụ thuộc của cha mẹ.
Tuy nhiên, nếu từ 19 tuổi trở lên và dưới 23 tuổi, và tổng thu nhập từ 1.230.000 yên trở xuống, bạn có thể thuộc đối tượng khấu trừ đặc biệt cho người thân được chỉ định. Nếu thuộc trường hợp này, hãy xác nhận khi điều chỉnh cuối năm do nơi làm việc của cha mẹ thực hiện.
Lưu ý rằng nội dung giải thích ở đây là người phụ thuộc về mặt thuế. Người phụ thuộc trong bảo hiểm y tế có tiêu chuẩn riêng, vì vậy hãy hỏi thêm quỹ bảo hiểm y tế bạn đang tham gia.
Thuế suất của giao dịch High/Low là bao nhiêu? Thuế thu nhập từ 5% đến 45%
Về cơ bản, lợi nhuận từ giao dịch High/Low qua sàn nước ngoài được xử lý là thu nhập khác thuộc diện thuế tổng hợp, và thuế suất thuế thu nhập là từ 5% đến 45%.
Tuy nhiên, thuế suất không chỉ được quyết định bởi lợi nhuận từ giao dịch High/Low.
Thuế suất được quyết định bởi thu nhập chịu thuế, tức là thu nhập sau khi cộng gộp với thu nhập khác như lương rồi trừ đi các khoản khấu trừ thu nhập.
Thuế suất và mức khấu trừ của thuế thu nhập (năm tính thuế 2026)
Thu nhập chịu thuế | Thuế suất | Mức khấu trừ |
|---|---|---|
Dưới 1.950.000 yên | 5% | 0 yên |
Từ 1.950.000 yên đến dưới 3.300.000 yên | 10% | 97.500 yên |
Từ 3.300.000 yên đến dưới 6.950.000 yên | 20% | 427.500 yên |
Từ 6.950.000 yên đến dưới 9.000.000 yên | 23% | 636.000 yên |
Từ 9.000.000 yên đến dưới 18.000.000 yên | 33% | 1.536.000 yên |
Từ 18.000.000 yên đến dưới 40.000.000 yên | 40% | 2.796.000 yên |
Từ 40.000.000 yên trở lên | 45% | 4.796.000 yên |
Thuế thu nhập được tính bằng cách lấy thu nhập chịu thuế nhân với thuế suất, rồi trừ đi mức khấu trừ.
Ví dụ, nếu thu nhập chịu thuế là 3.000.000 yên, cách tính là 3.000.000 yên × 10% − 97.500 yên = 202.500 yên.
Số thuế thực tế phải nộp gồm cả thuế thu nhập đặc biệt phục vụ tái thiết, ngoài thuế thu nhập này. Thuế cư trú cũng được tính riêng và nộp vào năm tài khóa sau dựa trên nội dung tờ khai thuế.
Thu nhập từ giao dịch High/Low được tính như thế nào?
Khi khai thuế, bạn cộng tổng lãi lỗ của các giao dịch đã xác định kết quả từ ngày 1 tháng 1 đến ngày 31 tháng 12.
Số tiền còn lại sau khi trừ chi phí cần thiết khỏi tổng đó là thu nhập cần khai báo.
Xem lãi lỗ trong một năm, không xem số dư tài khoản
Bạn không khai báo nguyên trạng số tiền còn trong tài khoản hay số tiền thực tế đã rút làm thu nhập.
Điều này là do số dư tài khoản có thể bao gồm cả tiền bạn tự nạp và tiền thưởng.
Khi khai thuế, bạn tính dựa trên lãi lỗ của các giao dịch đã xác định kết quả trong năm đó, không phải số dư tài khoản.
Các giao dịch thua cũng được tính vào
Bạn không chỉ cộng các giao dịch có lãi.
Nếu trong cùng năm có các giao dịch thua, khoản lỗ đó cũng được đưa vào khi tính lãi lỗ cả năm.
Sau đó trừ chi phí cần thiết để ra số thu nhập cuối cùng.

Thuế phát sinh vào thời điểm kết quả được xác định
Trong giao dịch High/Low, lãi lỗ được quyết định khi đến thời điểm xác định kết quả và thắng thua đã rõ.
Vì vậy, khi tính thuế, khoản này được xử lý là thu nhập của năm mà kết quả được xác định.
Chưa rút tiền vẫn là thu nhập
Dù bạn để nguyên lợi nhuận trong tài khoản, nếu kết quả đã được xác định thì khoản đó vẫn được tính vào thu nhập của năm đó.
Năm bị đánh thuế không thay đổi tùy theo việc bạn thực tế đã rút tiền hay chưa.
Với giao dịch kéo dài qua năm, hãy xét theo ngày xác định kết quả
Dù bạn bắt đầu giao dịch vào tháng 12, nếu kết quả được xác định vào năm sau thì khoản đó được xử lý là lãi lỗ của năm sau.
Khi giao dịch vào cuối năm, hãy kiểm tra ngày xác định kết quả chứ không phải ngày mua.
Dù thu nhập từ 200.000 yên trở xuống, bạn vẫn có thể phải khai báo thuế cư trú
Quy định dành cho nhân viên công ty rằng "thu nhập ngoài lương từ 200.000 yên trở xuống thì không cần khai thuế" là quy định về thuế thu nhập.
Thuế cư trú không có tiêu chí tương tự, nên ngay cả khi không khai thuế thu nhập, bạn vẫn có thể phải khai báo thuế cư trú.
Nếu đã khai thuế thì không cần khai báo thuế cư trú
Khi bạn khai thuế thu nhập, nội dung đó cũng được chia sẻ với chính quyền thành phố, quận, thị trấn hoặc làng nơi bạn sinh sống.
Vì vậy, thông thường bạn không cần khai báo thuế cư trú riêng.
Mặt khác, nếu không khai thuế thu nhập, bạn có thể phải khai báo thuế cư trú tại chính quyền địa phương nơi bạn sinh sống.
Cũng cần xác nhận cách nộp thuế cư trú
Trên tờ khai thuế có một mục cho phép bạn chọn, đối với thuế cư trú của thu nhập ngoài lương và lương hưu công, là để nơi làm việc khấu trừ từ lương hay tự mình nộp.
Nếu muốn nộp phần từ giao dịch High/Low tách riêng khỏi lương, hãy xác nhận mục này khi khai thuế.
Những thứ nên chuẩn bị trước khi khai thuế
Chuẩn bị sẵn các tài liệu sau trước khi khai thuế sẽ giúp mọi việc suôn sẻ hơn.
- Lịch sử giao dịch cả năm
- Phiếu khấu trừ thuế tại nguồn
- Giấy chứng nhận cần cho các khoản khấu trừ khác nhau
- Biên lai của các khoản chi được ghi nhận là chi phí
- Giấy tờ có thể xác nhận mã số cá nhân (My Number)
- Thông tin tài khoản dùng để nộp thuế hoặc nhận hoàn thuế
Khi giao dịch High/Low qua sàn nước ngoài, có thể không được cấp báo cáo giao dịch hằng năm.
Trong trường hợp đó, bạn tự tổng hợp lãi lỗ cả năm dựa trên lịch sử giao dịch của tài khoản.
Sàn trong nước và sàn nước ngoài được xử lý thuế khác nhau
Giao dịch High/Low được xử lý thuế khác nhau tùy theo sàn bạn sử dụng.
Một số giao dịch với sàn đã đăng ký tại Nhật Bản thuộc diện thuế tính riêng khi khai báo, còn giao dịch qua sàn nước ngoài về cơ bản được xử lý là thu nhập khác thuộc diện thuế tổng hợp.
Vì vậy, ngay cả với cùng một giao dịch High/Low, thuế suất và cách xử lý khoản lỗ cũng khác nhau tùy bạn sử dụng sàn nào.

Khác biệt về diện thuế giữa sàn trong nước và sàn nước ngoài
Điểm so sánh | Sàn trong nước đã đăng ký | Các sàn khác |
|---|---|---|
Phương thức tính thuế | Thuế tính riêng khi khai báo | Thuế tổng hợp |
Thuế suất | Thuế thu nhập 15% + thuế địa phương 5% | Thuế thu nhập từ 5% đến 45% + thuế cư trú 10% |
Bù trừ lỗ với lãi | Có thể bù trừ trong thu nhập từ giao dịch hợp đồng tương lai | Chỉ có thể bù trừ trong thu nhập khác |
Chuyển lỗ sang năm sau | Có thể chuyển lỗ sang 3 năm tiếp theo theo một số điều kiện nhất định | Không thuộc đối tượng chuyển lỗ này |
Ở cả hai diện thuế, thuế thu nhập đặc biệt phục vụ tái thiết đều được tính thêm ngoài thuế thu nhập.
Nếu bạn dùng nhiều sàn, hãy tổng hợp riêng phần thuế tổng hợp và phần thuế tính riêng khi khai báo.
Cách nhìn chung về thuế của quyền chọn nhị phân được giải thích trong bài viết dưới đây.

Năm bị lỗ thì sao?
Nếu giao dịch High/Low cả năm kết thúc với kết quả âm, về cơ bản bạn không cần khai thuế chỉ vì khoản lỗ đó.
Điều này là do khoản lỗ từ giao dịch qua sàn nước ngoài không thể trừ vào thu nhập khác như thu nhập từ lương, và cũng không thể chuyển sang các năm sau.
Tuy nhiên, nếu bạn có khoản thu khác thuộc cùng loại thu nhập khác, có thể cộng gộp lãi lỗ.
Ngoài ra, ngay cả khi không cần khai thuế thu nhập, bạn vẫn có thể phải khai báo thuế cư trú.
Với các giao dịch thuộc diện thuế tính riêng khi khai báo, chẳng hạn giao dịch với sàn đã đăng ký trong nước, có chế độ cho phép chuyển lỗ sang các năm sau nếu đáp ứng một số điều kiện nhất định.
Để dùng chế độ chuyển lỗ này, bạn phải tiếp tục khai thuế liên tục kể từ năm phát sinh khoản lỗ.
Những khoản có thể ghi nhận là chi phí trong giao dịch High/Low
Các khoản chi trả cho giao dịch High/Low có thể được trừ khỏi lợi nhuận như chi phí cần thiết.
Ví dụ, các khoản chi sau đây.
- Cước viễn thông dùng cho giao dịch
- Chi phí sách và hội thảo liên quan đến giao dịch
- Phần máy tính và thiết bị ngoại vi được dùng cho giao dịch
- Phí sử dụng công cụ giao dịch và dịch vụ thông tin trả phí
Với điện thoại thông minh, máy tính và các thiết bị tương tự bạn cũng dùng cho mục đích cá nhân, không phải lúc nào cũng có thể ghi nhận toàn bộ chi phí mua làm chi phí nguyên trạng.
Hãy giữ lại tình hình sử dụng và biên lai để có thể tính riêng tỷ lệ dùng cho giao dịch.
Nếu khó xác định liệu một khoản có được công nhận là chi phí hay không, chúng tôi khuyên bạn hỏi cơ quan thuế hoặc kế toán thuế.
Cách lập tờ khai thuế
Bạn có thể lập tờ khai thuế từ máy tính hoặc điện thoại thông minh bằng "Góc lập tờ khai thuế" của Cơ quan Thuế Quốc gia.
Khi nhập các số tiền cần thiết, số thuế được tính tự động, và bạn có thể gửi tờ khai đã hoàn thành qua e-Tax.

Quy trình nhập thông tin trong Góc lập tờ khai
Quy trình cơ bản như sau.
- Chọn tờ khai thuế thu nhập và thiết lập cách nộp
- Chọn "Thu nhập khác (kinh doanh/khác)" cho khoản thu nhập cần khai báo
- Nếu là nhân viên công ty, nhập nội dung phiếu khấu trừ thuế tại nguồn
- Nhập doanh thu và chi phí cần thiết của giao dịch High/Low
- Nhập các khoản khấu trừ thu nhập, kiểm tra số thuế rồi nộp
Việc nhập thu nhập từ giao dịch High/Low vào mục "kinh doanh" hay "khác" có thể thay đổi tùy theo quy mô, tính liên tục của giao dịch và các yếu tố khác.
Ngoài ra, cách nhập tiền chi trả và số tiền mua có thể cần được xác nhận tùy theo cách tổng hợp lịch sử giao dịch.
Nếu phân vân, đừng tự quyết định mà hãy hỏi cơ quan thuế hoặc kế toán thuế.
Trường hợp khai bằng tay
Khi lập tờ khai bằng tay, về cơ bản bạn cũng tính thu nhập khác dựa trên doanh thu và chi phí cần thiết trong năm.
Các ô cần điền khác nhau tùy bạn khai thu nhập khác vào mục "kinh doanh" hay "khác".
Với e-Tax, các ô cần thiết sẽ hiện ra theo nội dung bạn nhập, nên người khai lần đầu sẽ thấy dùng Góc lập tờ khai dễ thực hiện hơn.
Thời hạn khai thuế và cách nộp
Với năm tính thuế 2026, thời gian khai thuế thu nhập là từ ngày 16 tháng 2 đến ngày 15 tháng 3 năm 2027.
Bạn có thể nộp qua e-Tax, hoặc mang đến hay gửi bưu điện cho cơ quan thuế.
Thời hạn nộp thuế về nguyên tắc cũng giống thời hạn khai thuế. Nếu dùng hình thức nộp thuế bằng chuyển khoản tự động, số tiền sẽ được trừ từ tài khoản vào ngày được chỉ định.
Nếu không khai thuế
Nếu bạn cần khai thuế nhưng không hoàn tất thủ tục trước thời hạn, ngoài số thuế vốn phải nộp, bạn có thể bị tính thêm thuế phạt do không khai báo và thuế chậm nộp.
Số tiền phát sinh thêm thay đổi tùy theo thời điểm khai báo, số thuế, việc bạn đã khai trước khi cơ quan thuế chỉ ra hay chưa, và các yếu tố khác.
Nếu nhận ra mình đã bỏ sót việc khai thuế, đừng để nguyên mà hãy khai thuế sau thời hạn và nộp thuế càng sớm càng tốt.
Nếu đáp ứng một số điều kiện nhất định, cũng có trường hợp không bị tính thuế phạt do không khai báo.
Cách kiểm tra lịch sử giao dịch trên Bi-Winning
Trên Bi-Winning, bạn có thể kiểm tra hồ sơ giao dịch và nạp rút tiền từ "Lịch sử xử lý" trong Trang cá nhân (My Page).
Lịch sử giao dịch trong tab "Lịch sử" hiển thị các mục như ngày, ID giao dịch, tín dụng, ghi nợ, số tiền đầu tư và số dư tài khoản.
Bạn cũng có thể lọc theo khoảng thời gian, nên khi kiểm tra để khai thuế, đặt từ ngày 1 tháng 1 đến ngày 31 tháng 12 sẽ xem được lịch sử cả năm.
Bạn có thể lưu các hồ sơ cần thiết từ "Tải báo cáo".
Lưu ý rằng số liệu tổng hợp hiển thị ở phía trên màn hình cũng bao gồm các khoản không phải giao dịch, như nạp tiền, rút tiền và tiền thưởng.
Khi tính lãi lỗ để khai thuế, đừng chỉ nhìn vào số dư tài khoản mà hãy kiểm tra lãi lỗ của năm đó dựa trên lịch sử giao dịch.
Cách dùng màn hình giao dịch và Trang cá nhân của Bi-Winning cũng được giải thích chi tiết trong bài viết dưới đây.

Câu hỏi thường gặp
Nếu giao dịch ở nhiều sàn thì tính như thế nào?
Nếu các giao dịch thuộc cùng loại thu nhập khác theo diện thuế tổng hợp, bạn có thể tính gộp lãi lỗ của nhiều sàn.
Mặt khác, các giao dịch thuộc diện thuế tính riêng khi khai báo có diện thuế khác nên phải tổng hợp riêng.
Có thể khai lợi nhuận từ giao dịch High/Low theo tờ khai xanh không?
Đối tượng của khai thuế xanh là thu nhập từ bất động sản, thu nhập kinh doanh và thu nhập từ lâm sản.
Nếu lợi nhuận từ giao dịch High/Low được xử lý là thu nhập khác thì về cơ bản không thuộc đối tượng của khai thuế xanh.
Nếu bạn muốn tìm hiểu cơ chế của giao dịch High/Low, hãy xem thêm bài viết dưới đây.

Tóm tắt
Khi khai thuế cho giao dịch High/Low, điều quan trọng là tính thu nhập dựa trên lãi lỗ của các giao dịch đã xác định kết quả trong một năm, không phải số dư tài khoản hay số tiền rút.
Với nhân viên công ty, việc thu nhập ngoài lương và thu nhập hưu trí có vượt 200.000 yên mỗi năm hay không là một tiêu chí tham khảo để biết có cần khai thuế.
Mặt khác, nếu bạn không có lương hoặc là người phụ thuộc, cần xét cả khấu trừ cơ bản và các yếu tố khác.
Trên Bi-Winning, bạn có thể kiểm tra lịch sử giao dịch theo khoảng thời gian từ "Lịch sử xử lý" trong Trang cá nhân. Khi chuẩn bị khai thuế, lưu sớm hồ sơ cả năm sẽ giúp bạn kiểm tra dễ hơn.
Nếu bạn sắp bắt đầu giao dịch High/Low, hãy xem thêm bài viết dưới đây.

Trải nghiệm nền tảng giao dịch Bi-Winning không rủi ro
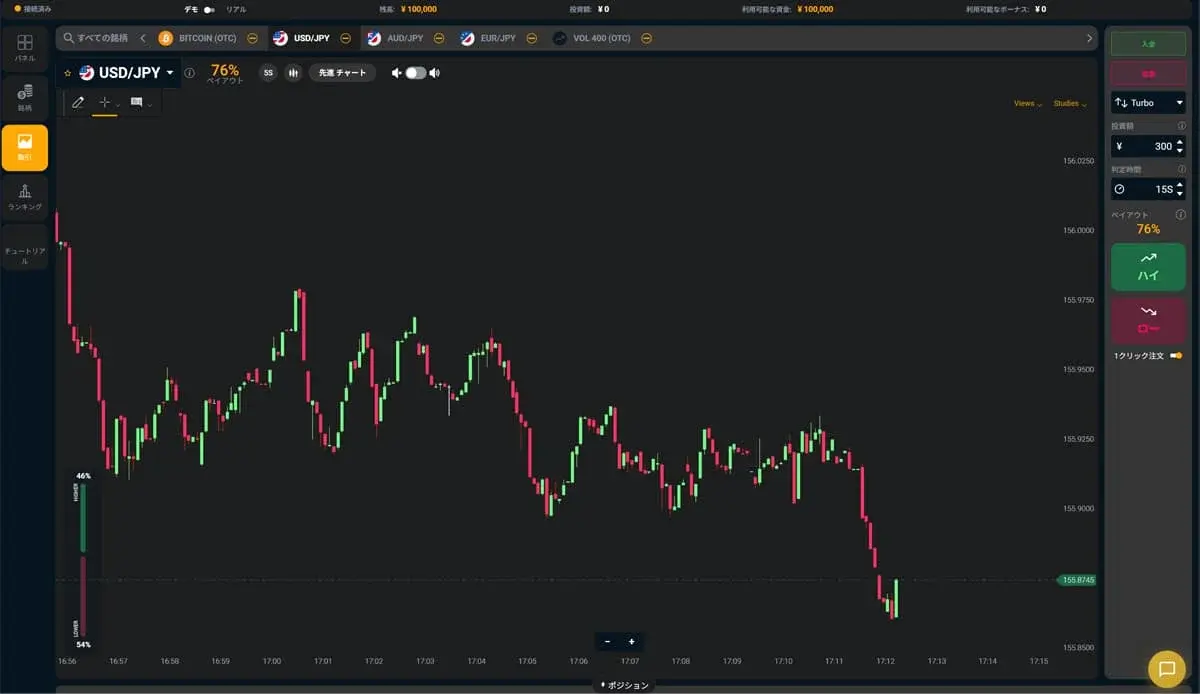
Hãy trải nghiệm miễn phí nền tảng giao dịch Bi-Winning ngay bây giờ. Không cần đăng ký để thử giao dịch High/Low. Tài khoản demo được cung cấp 100,000 JPY tiền ảo.
Thử demo miễn phí ngay
Trải nghiệm môi trường giao dịch thực tế mà không cần dùng tiền thật
Thông tin công ty
Cung cấp môi trường giao dịch an toàn, bảo mật và thoải mái cho tất cả nhà đầu tư.
| Công ty | Alpha Options LLC |
| Địa chỉ | Euro House, Richmond Hill Road, Kingstown, St. Vincent and the Grenadines |
| Giờ hỗ trợ | 10:00 – 17:00 (giờ Nhật Bản)Trừ cuối tuần, ngày lễ và nghỉ cuối năm |
| Kế thừa kinh doanh | Kế thừa từ BET GLOBAL MARKET INC. vào ngày 7 tháng 2 năm 2025 |
| Liên hệ | Liên hệ với chúng tôi |
| Twitter chính thức | https://x.com/BIWINNING1 |
関連記事
Tỷ lệ chi trả trong giao dịch High/Low là gì? Điểm hòa vốn và tỷ lệ thắng cần thiết theo từng hệ số
Bài viết giải thích cách đọc tỷ lệ chi trả trong giao dịch High/Low và tỷ lệ thắng cần thiết để có lãi với hệ số đó. Điểm hòa vốn được tính bằng 100 ÷ hệ số chi trả, và chúng tôi tổng hợp tỷ lệ thắng cần thiết từ 1,80 lần đến 1,95 lần thành bảng tra nhanh. Bài viết cũng giới thiệu lý do hệ số chi trả thay đổi và cách kiểm tra, cách tính giao dịch kết thúc ở mức giá bằng nhau, cùng cách tính giá trị kỳ vọng mỗi lần giao dịch.
Có thể thử demo giao dịch High/Low ở đâu? Cách bắt đầu bản demo miễn phí không cần đăng ký
Bản demo của HighLow Australia không còn dùng được, nhưng bạn vẫn có thể thử giao dịch High/Low bằng demo miễn phí. Bài viết nêu khác biệt giữa các bản demo, 4 điểm cần kiểm tra và cách bắt đầu demo Bi-Winning.
Thay thế HighLow Australia bằng gì? So sánh các sàn để chuyển đến sau khi dịch vụ chấm dứt [2026]
HighLow Australia đã chấm dứt dịch vụ vào ngày 30 tháng 6 năm 2025. Bài viết so sánh các sàn thay thế theo mức nạp tối thiểu, thời gian rút tiền và điều kiện giao dịch, kèm thông tin vận hành của Bi-Winning.